1,1 miljoner pensionärer får en uppräkning på 1,9 procent av sina inkomstgrundade pensionsdelar för 2026. Pensionsmyndigheten meddelade också att inkomstbasbeloppet höjs med 3,5 procent, vilket flyttar flera gränser för skatt, tjänstepension och löneinbetalningar. Efter höjningen blir månadsgränsen för full intjäning cirka 56 050 kronor, enligt myndigheten. Pensionsmyndigheten påpekar att en eventuell utdelning av överskott i systemet tidigast kan bli aktuell 2027.
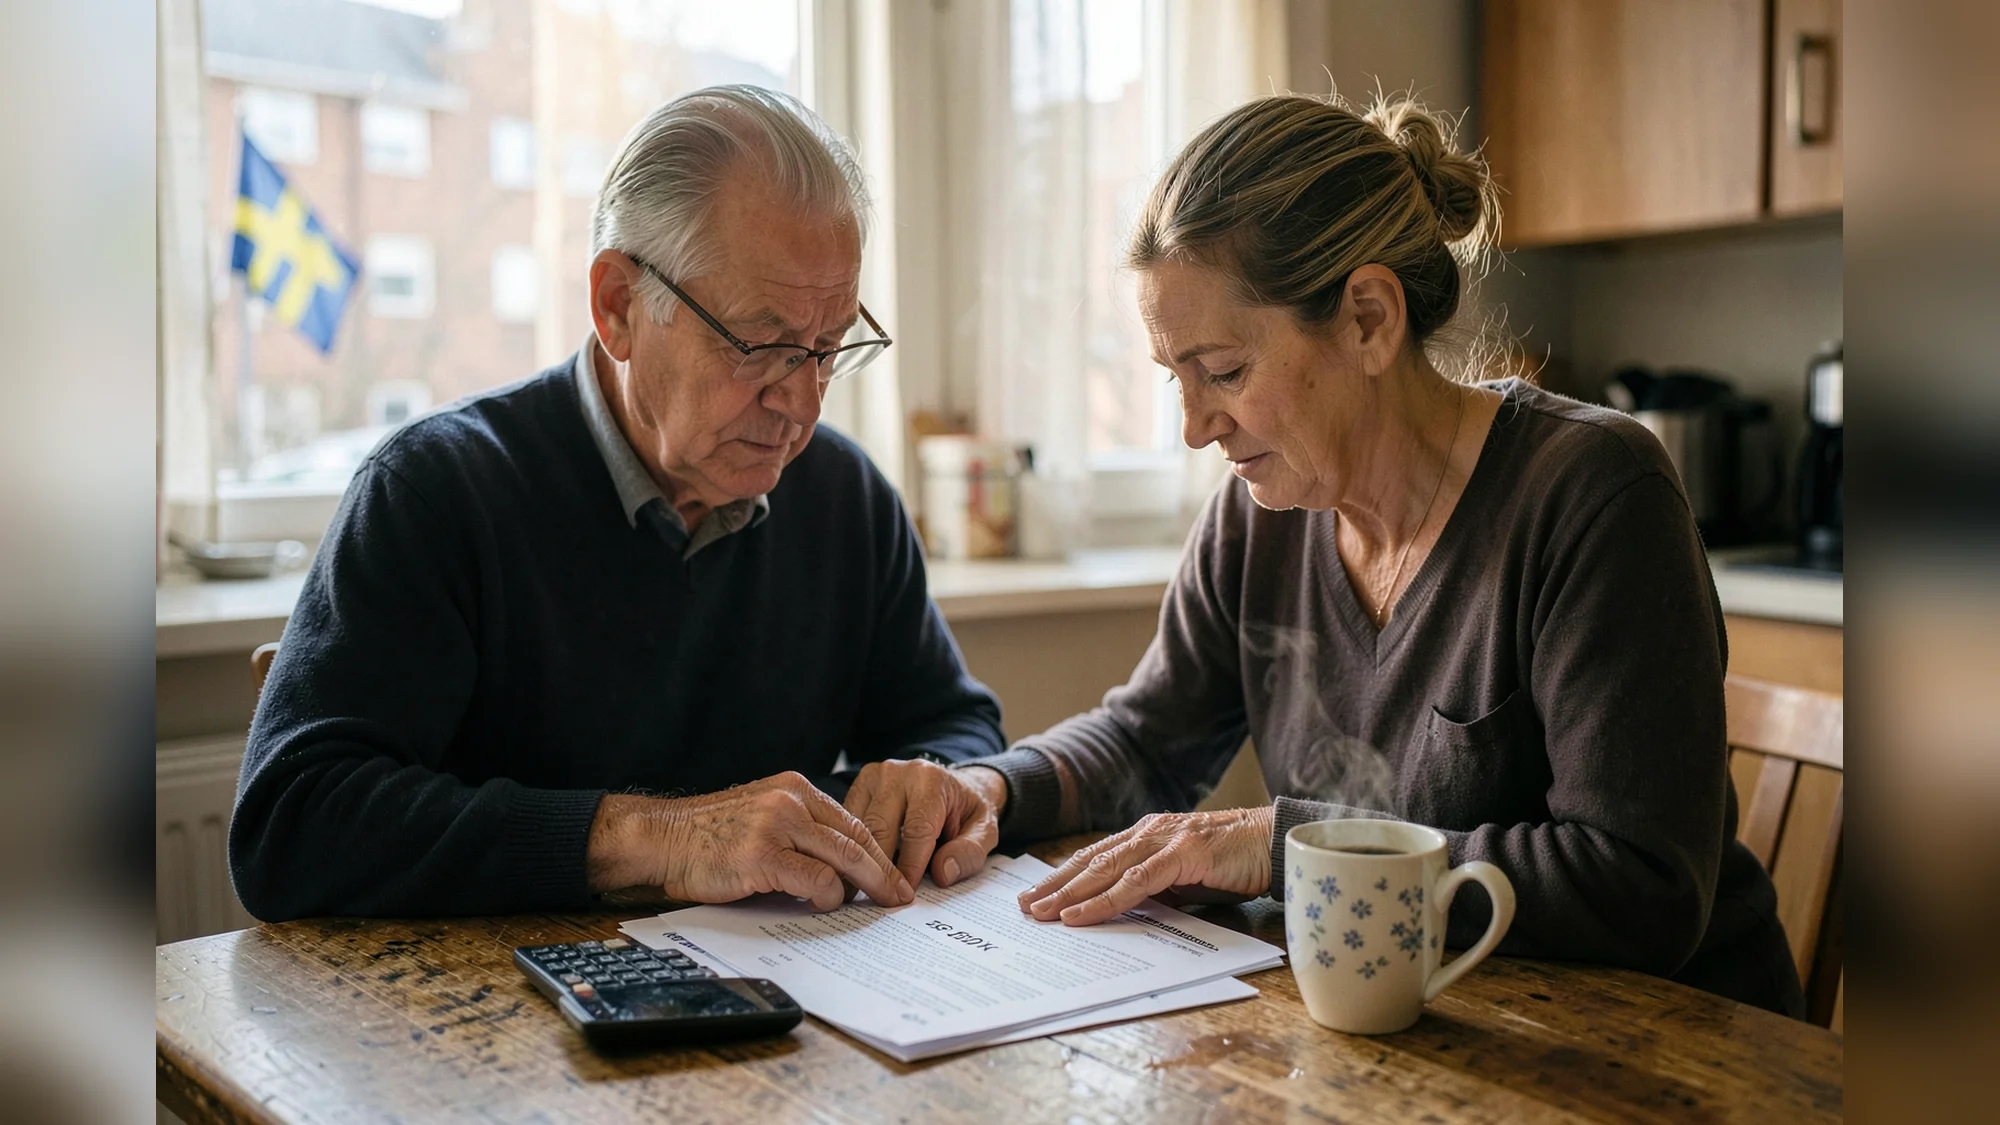
1,1 miljoner pensionärer får en uppräkning på 1,9 procent av sina inkomstgrundade pensionsdelar för 2026, enligt Pensionsmyndigheten. För vissa grupper, där inkomstpension kombineras med garantipension, blir den totala ökningen mindre: mellan 0,7 och 1,9 procent beroende på pensionssammansättning. Omkring 300 000 personer med liten eller ingen inkomstpension får garantipensionen uppräknad med 0,7 procent.
Hur mycket som kommer i plånboken beror på vilken del av pensionen du har. Inkomstgrundade delar följer 1,9 procentsuppräkningen, medan garantipensionen i många fall ökas med 0,7 procent. Pensionsmyndigheten pekar på inkomstbasbeloppets roll: höjningen med 3,5 procent flyttar flera beloppsgränser som avgör hur mycket som räknas in i olika delar av pensionssystemet.
En konkret siffra att ha koll på är ungefär 56 050 kronor i månaden. Det är den nivån Pensionsmyndigheten anger som gräns för att tjäna in full allmän pension under 2026 efter höjningen av inkomstbasbeloppet. För den som pendlar nära den nivån kan även små förändringar i inkomst, arbetstid eller avsättningar få relativt stora effekter på framtida pensionsnivåer.
Ändringarna berör pensionstagare i flera grupper: rena inkomstpensionstagare, de som får kompletterande garantipension och personer som arbetar efter pensionsålder. Pensionsmyndigheten noterar att höjt grundavdrag och ett justerat jobbskatteavdrag kan innebära lägre beskattning för många äldre, vilket ökar nettoinkomsten vid arbete efter 67.
Höjningen av inkomstbasbeloppet påverkar också tjänstepension och löneväxling. En viktig brytpunkt ligger vid 7,5 inkomstbasbelopp, och när basbeloppet stiger ändras vilka lönenivåer som omfattas av olika regler.
Handelsbankens genomgång i underlaget varnar för att löneväxling kan bli mindre fördelaktigt om lönen efter växling hamnar under den nya gränsen för full intjäning, eftersom det kan slå mot både allmän pensionsavsättning och socialförsäkringsgrundande ersättningar som sjukpenning.
Var du bor påverkar hur långt pengarna räcker. Länsförsäkringar Fastighetsförmedling visar att bostadskostnader och kommunval har stor betydelse för pensionärers köpkraft. I billigare kommuner får pensionen ofta mer bostadsyta, medan dyrare områden pressar marginalerna och gör att andra spar- eller boendelösningar kan vara nödvändiga.
Vilka åtgärder bör du överväga nu? Gå igenom dina tjänstepensionsvillkor och kontrollera om löneväxling, återbetalningsskydd eller efterlevandeskydd fortsatt passar din situation.
Sådana val påverkar både storleken på din egen pension och vad efterlevande får vid dödsfall. Kontrollera också skatteunderlaget med hänsyn till det höjda grundavdraget och jobbskatteavdraget om du planerar att arbeta efter 67.
För den som närmar sig pension kan en översyn av boendesituationen vara minst lika viktig som att justera sparandet. Eftersom bostadskostnaden ofta är den största utgiften för pensionärer kan ett byte till en mindre eller billigare bostad ge större förbättring i disponibel inkomst än små förändringar i pensionsavsättningar.
Related Articles
- Börsen väntas öppna försiktigt ned inför amerikanska jobb
- 25% sanktionsavgift från 1 juli, 15-20 miljarder i sikte
- Handelsmedlem: allmän pension 12 973 kr 2024
Pensionsmyndigheten uppger att en så kallad utdelning av överskott i pensionssystemet tidigast kan bli aktuell 2027. Ursprungligen rapporterad av nyheter24.se.
Den här artikeln har skapats med hjälp av AI.


